Mercado Global
Salobo alcança EBITDA de US$ 938 milhões no 3T26, segundo relatório

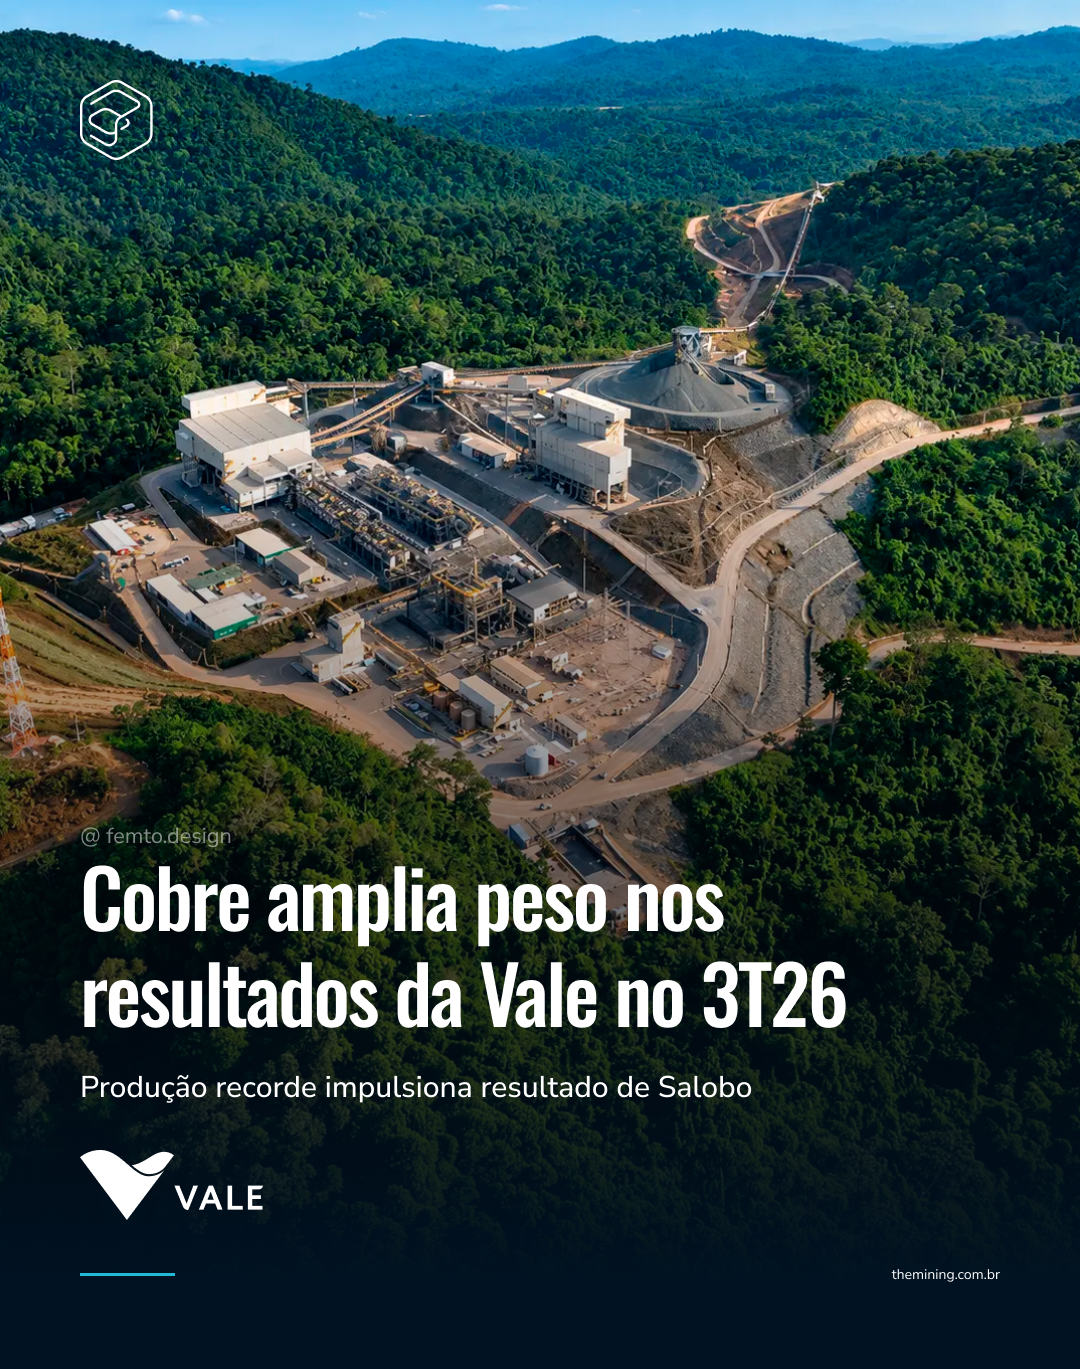
Com produção recorde para um terceiro trimestre, operação no Pará alcançou US$ 938 milhões em EBITDA ajustado, crescimento de 93% em um ano. Avanço dos metais básicos contrasta com a menor rentabilidade do minério de ferro e acompanha nova expansão industrial prevista para 2028.
Em um trimestre marcado pela redução da rentabilidade do minério de ferro, o complexo de Salobo, no Pará, apresentou um dos resultados mais relevantes do balanço da Vale. A operação produziu 57,6 mil toneladas de cobre entre julho e setembro de 2026, seu maior volume para um terceiro trimestre, e registrou EBITDA ajustado de US$ 938 milhões, crescimento de 93% em relação aos US$ 485 milhões apurados no mesmo período de 2025.
A importância desse desempenho vai além do resultado individual da mina. O EBITDA ajustado de Salobo equivale a aproximadamente 92% do EBITDA ajustado total do negócio de cobre da Vale, que alcançou US$ 1,021 bilhão no trimestre e inclui os resultados de outras operações e ajustes. Em relação ao EBITDA ajustado consolidado da mineradora, de US$ 3,327 bilhões, o resultado de Salobo correspondeu a cerca de 28%.
A diferença entre a evolução da produção e a do resultado financeiro é um dos aspectos centrais do trimestre. Enquanto o volume produzido em Salobo aumentou 9%, seu EBITDA avançou 93%. Parte dessa expansão reflete o desempenho operacional, mas a valorização do cobre, os preços dos subprodutos e os ajustes de precificação também tiveram contribuição importante.
Os resultados divulgados em 29 de outubro mostram, assim, uma Vale com trajetórias distintas entre seus principais negócios. O EBITDA ajustado da divisão de metais básicos aumentou 61% na comparação anual, alcançando US$ 1,105 bilhão. No mesmo intervalo, o EBITDA ajustado de Soluções de Minério de Ferro caiu 34%, para US$ 2,633 bilhões.
Essa combinação alterou a participação relativa dos segmentos nos resultados. O EBITDA ajustado da Vale Base Metals passou a representar um valor equivalente a 33% do EBITDA ajustado consolidado, ante aproximadamente 16% no terceiro trimestre de 2025. O movimento decorreu tanto do crescimento dos metais básicos quanto da contração do resultado do minério de ferro.
Salobo cresce em produção e melhora diluição dos custos
O desempenho de Salobo foi sustentado pela maior produção da mina e pelo funcionamento das instalações de moagem e processamento. O complexo acrescentou 4,6 mil toneladas de cobre à produção do terceiro trimestre de 2025, quando havia registrado 53 mil toneladas.
A melhoria operacional também contribuiu para reduzir a incidência dos custos fixos sobre o volume produzido. Segundo o relatório financeiro da Vale, a maior diluição desses custos em Salobo representou um efeito favorável de US$ 295 por tonelada no custo unitário dos produtos vendidos do negócio de cobre, na comparação anual.
Esse ganho é particularmente relevante em operações de grande escala. A utilização mais intensa da capacidade industrial permite distribuir custos de manutenção, infraestrutura e operação por um volume maior de produção, desde que o aumento do processamento não seja acompanhado por elevações proporcionais das despesas.
O resultado de Salobo também ajudou a compensar a retração de outras operações. Em Sossego, a produção caiu de 19,3 mil para 10,1 mil toneladas, principalmente em razão da reforma programada do moinho SAG, iniciada em agosto. No Canadá, a produção de cobre diminuiu 0,7 mil tonelada na comparação anual.
Com isso, a produção consolidada de cobre da Vale recuou 6%, totalizando 85,5 mil toneladas no trimestre. A expansão de Salobo, portanto, ocorreu em um contexto de redução do volume global produzido pela companhia.
O desempenho financeiro do cobre apresentou uma evolução mais favorável. No acumulado dos primeiros nove meses de 2026, o EBITDA ajustado de Salobo chegou a US$ 2,465 bilhões, crescimento de 89% em relação ao mesmo período de 2025.
Preços explicam parcela importante do avanço
Embora a produção tenha contribuído para os resultados, a valorização dos metais foi decisiva para o desempenho financeiro.
O preço médio do cobre na London Metal Exchange (LME) aumentou 44% na comparação anual, passando de US$ 9.797 para US$ 14.104 por tonelada. Nas operações de cobre da Vale, o preço médio realizado cresceu ainda mais, de US$ 9.818 para US$ 15.314 por tonelada, avanço de 56%.
A diferença entre a cotação de referência e o preço realizado decorreu principalmente de ajustes positivos na liquidação de vendas de períodos anteriores. Como parte das vendas de concentrado de cobre ocorre com preços provisórios, os valores definitivos podem ser estabelecidos posteriormente, conforme os mecanismos contratuais de precificação.
No terceiro trimestre, esses ajustes referentes a períodos anteriores acrescentaram US$ 1.310 por tonelada ao preço realizado do negócio de cobre. Trata-se de um efeito relevante para a interpretação do resultado, uma vez que sua repetição depende das condições futuras de mercado e dos preços utilizados nas liquidações.
A Vale atribuiu ao aumento dos preços realizados do cobre um impacto positivo de US$ 385 milhões no EBITDA do negócio. Os maiores preços de ouro e prata, comercializados como subprodutos, contribuíram com outros US$ 80 milhões.
A importância dos subprodutos aparece também na estrutura de custos. O custo all-in do cobre, calculado pela companhia como um indicador de break-even de EBITDA, ficou negativo em US$ 175 por tonelada.
Esse indicador não significa que o custo físico de produção do cobre tenha se tornado negativo. O cálculo incorpora receitas de subprodutos e outros componentes econômicos, incluindo o tratamento de contratos de streaming, nos quais parte da produção futura de metais é comercializada mediante condições contratuais específicas.
A Vale informa que, considerando apenas o efeito de caixa das transações de streaming, o break-even de EBITDA do cobre seria de US$ 3.288 por tonelada no trimestre.
Os resultados evidenciam a contribuição dos subprodutos para a rentabilidade, mas também mostram que parte do desempenho financeiro está associada a variáveis de mercado que não são controladas diretamente pela operação.
Nova expansão busca aumentar a capacidade de Salobo
O crescimento financeiro de Salobo ocorre em paralelo a uma nova etapa de expansão do complexo.
Em agosto, a Vale Base Metals aprovou a execução do projeto de Flotação de Partículas Grossas, identificado pela sigla CPF (Coarse Particle Flotation). O empreendimento prevê ampliar a capacidade de processamento da planta Salobo III de 12 milhões para 18 milhões de toneladas de minério por ano, elevando a capacidade total do complexo para 42 milhões de toneladas anuais.
A flotação de partículas grossas é uma tecnologia de concentração mineral que permite recuperar minerais de interesse em faixas granulométricas mais elevadas do que aquelas normalmente utilizadas nos circuitos convencionais de flotação.
Em Salobo, o projeto está associado à ampliação da capacidade de tratamento de minério na infraestrutura industrial existente. Segundo a Vale, a expansão poderá acrescentar até aproximadamente 30 mil toneladas anuais de cobre contido em concentrado, além de cerca de 15 mil onças de ouro como subproduto.
Esses volumes representam estimativas de produção incremental e dependem da implantação do projeto e do desempenho operacional esperado.
O investimento total previsto é de US$ 215 milhões. Desse montante, a Wheaton Precious Metals concordou em fornecer US$ 40 milhões para financiar parcialmente o empreendimento. Os recursos serão desembolsados em duas parcelas de US$ 20 milhões, condicionadas ao cumprimento de marcos do projeto.
De acordo com o comunicado da Vale ao mercado, esses desembolsos substituirão pagamentos futuros por marcos previstos no contrato de streaming existente entre as empresas. Pela estrutura contratual anterior, a Wheaton poderia realizar pagamentos anuais de até US$ 8 milhões durante dez anos, caso fosse implementado um plano de lavra com minério de maior teor.
Considerando o financiamento acordado, o desembolso de capital previsto para a Vale Base Metals é de aproximadamente US$ 175 milhões.
A mineradora estima uma taxa interna de retorno superior a 50% para o projeto, conforme as premissas de seu estudo econômico. Essa projeção depende da confirmação do desempenho metalúrgico, do cumprimento do orçamento, do cronograma de implantação e das condições de mercado.
Ao final de setembro, o projeto apresentava avanço físico de 17%, com contratos de equipamentos críticos adjudicados e mobilização iniciada. A previsão é de início das operações no primeiro semestre de 2028, aproximadamente um ano antes do cronograma original.
A expansão integra a estratégia da Vale Base Metals de alcançar uma produção anual de cobre entre 420 mil e 500 mil toneladas até 2030. Para 2026, a companhia manteve o guidance de 360 mil a 380 mil toneladas, indicando expectativa de atingir a metade superior dessa faixa.
Minério de ferro continua determinante para o resultado consolidado
O avanço do cobre não elimina a importância do minério de ferro na estrutura de negócios da Vale.
No terceiro trimestre, a produção divulgada de minério de ferro totalizou 88,4 milhões de toneladas, redução de 6% em relação ao mesmo período de 2025. Esse indicador inclui produção própria e compras de terceiros, conforme a metodologia utilizada pela companhia.
A redução decorreu principalmente das restrições operacionais em Serra Norte, onde a menor disponibilidade de minério bruto e as condições de lavra afetaram a produtividade.
Apesar disso, as vendas de minério de ferro permaneceram praticamente estáveis, em 86,3 milhões de toneladas, sustentadas parcialmente pela utilização de estoques formados anteriormente.
O principal impacto financeiro veio da combinação de menores preços e maiores custos.
O preço médio realizado dos finos de minério de ferro caiu 10%, para US$ 85,1 por tonelada. Ao mesmo tempo, o custo caixa C1 aumentou 12%, para US$ 23,1 por tonelada, enquanto os custos all-in de finos e pelotas chegaram a US$ 60,4 por tonelada seca, alta de 21%.
A valorização do real, os maiores preços dos combustíveis e o encarecimento do transporte marítimo contribuíram para essa deterioração.
O resultado foi uma redução de US$ 1,339 bilhão no EBITDA ajustado do segmento de minério de ferro em relação ao terceiro trimestre de 2025.
Mesmo com essa queda, o segmento respondeu pela maior parcela do EBITDA operacional da companhia, mantendo sua posição central na geração de resultados.
O contraste com o cobre também aparece nos números consolidados. A receita líquida da Vale aumentou 2%, alcançando US$ 10,599 bilhões, mas o EBITDA ajustado recuou 24%, para US$ 3,327 bilhões. O lucro líquido atribuível aos acionistas totalizou US$ 1,255 bilhão.
A geração de caixa também exige uma distinção: o fluxo de caixa livre total foi de US$ 2,230 bilhões, mas incluiu US$ 857 milhões de liberação não recorrente relacionada a incentivos fiscais. Excluído esse efeito, o fluxo de caixa livre recorrente ficou em US$ 1,373 bilhão, 12% abaixo do registrado um ano antes.
Portanto, o avanço dos metais básicos reduziu parte das pressões enfrentadas pela companhia, mas não foi suficiente para impedir a queda da rentabilidade consolidada.
O que Salobo representa para os próximos anos
O resultado do terceiro trimestre coloca Salobo em uma posição relevante na evolução do portfólio da Vale. A operação combinou aumento de produção, melhor diluição de custos fixos e maior contribuição financeira, enquanto a companhia avançou em um projeto de expansão baseado em tecnologia de processamento mineral.
Entretanto, é necessário separar os fatores que sustentaram o desempenho recente daqueles que poderão proporcionar crescimento mais duradouro.
Os preços elevados do cobre, do ouro e da prata contribuíram significativamente para os resultados de 2026. Os ajustes positivos de precificação também favoreceram o trimestre, mas não constituem uma fonte garantida de ganhos futuros.
Por outro lado, o aumento da capacidade instalada e a melhoria da eficiência de processamento podem produzir efeitos operacionais de prazo mais longo, desde que os resultados previstos para o projeto CPF sejam confirmados durante sua implantação e operação.
Essa distinção é importante para avaliar o peso crescente do cobre na Vale. O desempenho de Salobo demonstra o potencial financeiro de uma operação de grande escala em um ambiente favorável de preços, mas a consolidação desse crescimento dependerá da capacidade de ampliar a produção com custos competitivos e resultados metalúrgicos consistentes.
O minério de ferro continuará determinante para o desempenho da mineradora. A expansão do cobre, entretanto, oferece uma segunda fonte de geração de resultados cuja relevância se tornou mais evidente no terceiro trimestre de 2026.
O significado do balanço, portanto, vai além do crescimento de Salobo em um único trimestre. A operação mostra como a combinação de capacidade industrial, desempenho metalúrgico e preços de mercado pode alterar a contribuição relativa dos negócios de uma grande mineradora. A próxima etapa será verificar quanto desse avanço poderá ser sustentado pelo aumento efetivo da capacidade produtiva, independentemente dos efeitos favoráveis de preços que marcaram o período.
Fontes
- Vale S.A. — Resultado Trimestral do 3T26, divulgado em 29 de outubro de 2026. Relatório financeiro de 42 páginas, especialmente as páginas 1, 3, 4, 7, 10, 15, 16, 17, 21, 22 e 41. Resultados financeiros oficiais da Vale.
- Vale S.A. — Projeto CPF de Salobo avança para fase de execução, comunicado ao mercado de 12 de agosto de 2026. Documento oficial registrado na CVM.
- Vale Base Metals — Vale Base Metals prosseguirá com Flotação de Partículas Grossas em Salobo, comunicado de 12 de agosto de 2026. Informações oficiais do projeto.
Nota: os valores financeiros estão expressos em dólares americanos, salvo indicação contrária. Os percentuais de participação no EBITDA são cálculos realizados a partir dos indicadores ajustados divulgados pela Vale.


Fundação ArcelorMittal expande Rede Liga STEAM para o Sul

AngloGold Ashanti leva websérie sobre mineração ao Imersão Indústria

Samarco produz 4,3 Mt no 3T26 e registra maior volume desde retomada


-

 Prêmio Boas Práticas na Mineração2 semanas atrás
Vale integra riscos psicossociais e felicidade corporativa à gestão
-
Políticas e Regulações2 semanas atrás
Autorizações para pesquisa de terras raras crescem 485,4%
-
Notícias Corporativas4 semanas atrás
MRN investirá R$ 9 bilhões para manter produção de bauxita até 2041