Direito Minerário 2026
Reforma tributária amplia desafios de planejamento na mineração

Transição até 2033, novo sistema de créditos, split payment e Imposto Seletivo exigem revisão de contratos, sistemas e projeções de investimento no setor mineral
A reforma tributária do consumo iniciou uma transformação de longo prazo na estrutura de impostos brasileira e já exige mudanças no planejamento das mineradoras. Para um setor marcado por investimentos elevados e projetos que podem operar durante décadas, a transição até 2033 coloca no centro das decisões temas como alíquotas futuras, aproveitamento de créditos, split payment, sistemas fiscais e Imposto Seletivo.
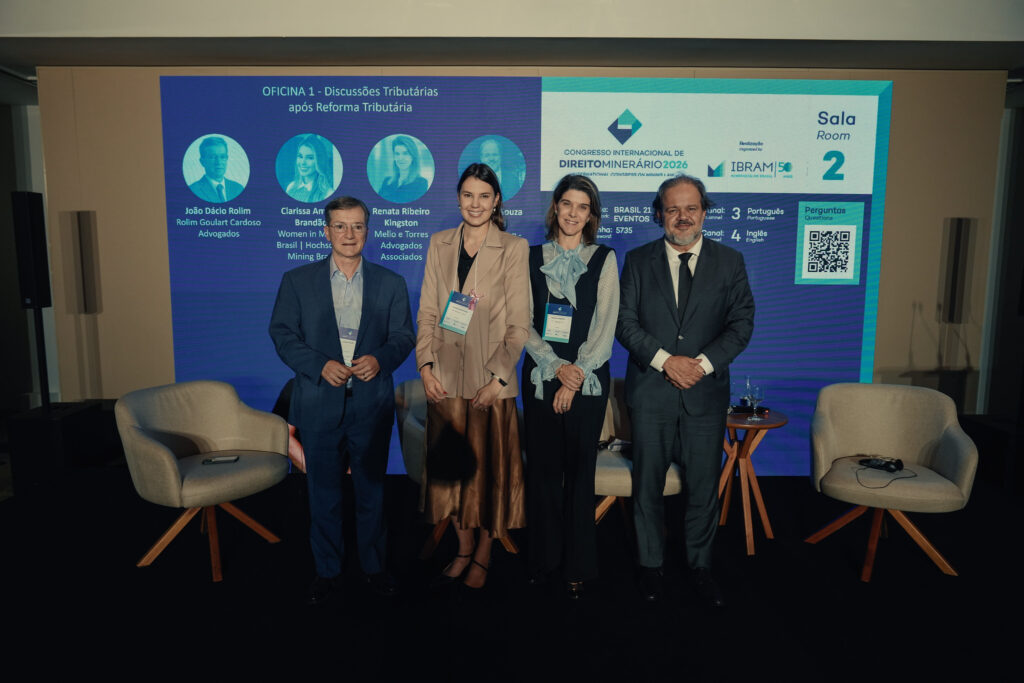
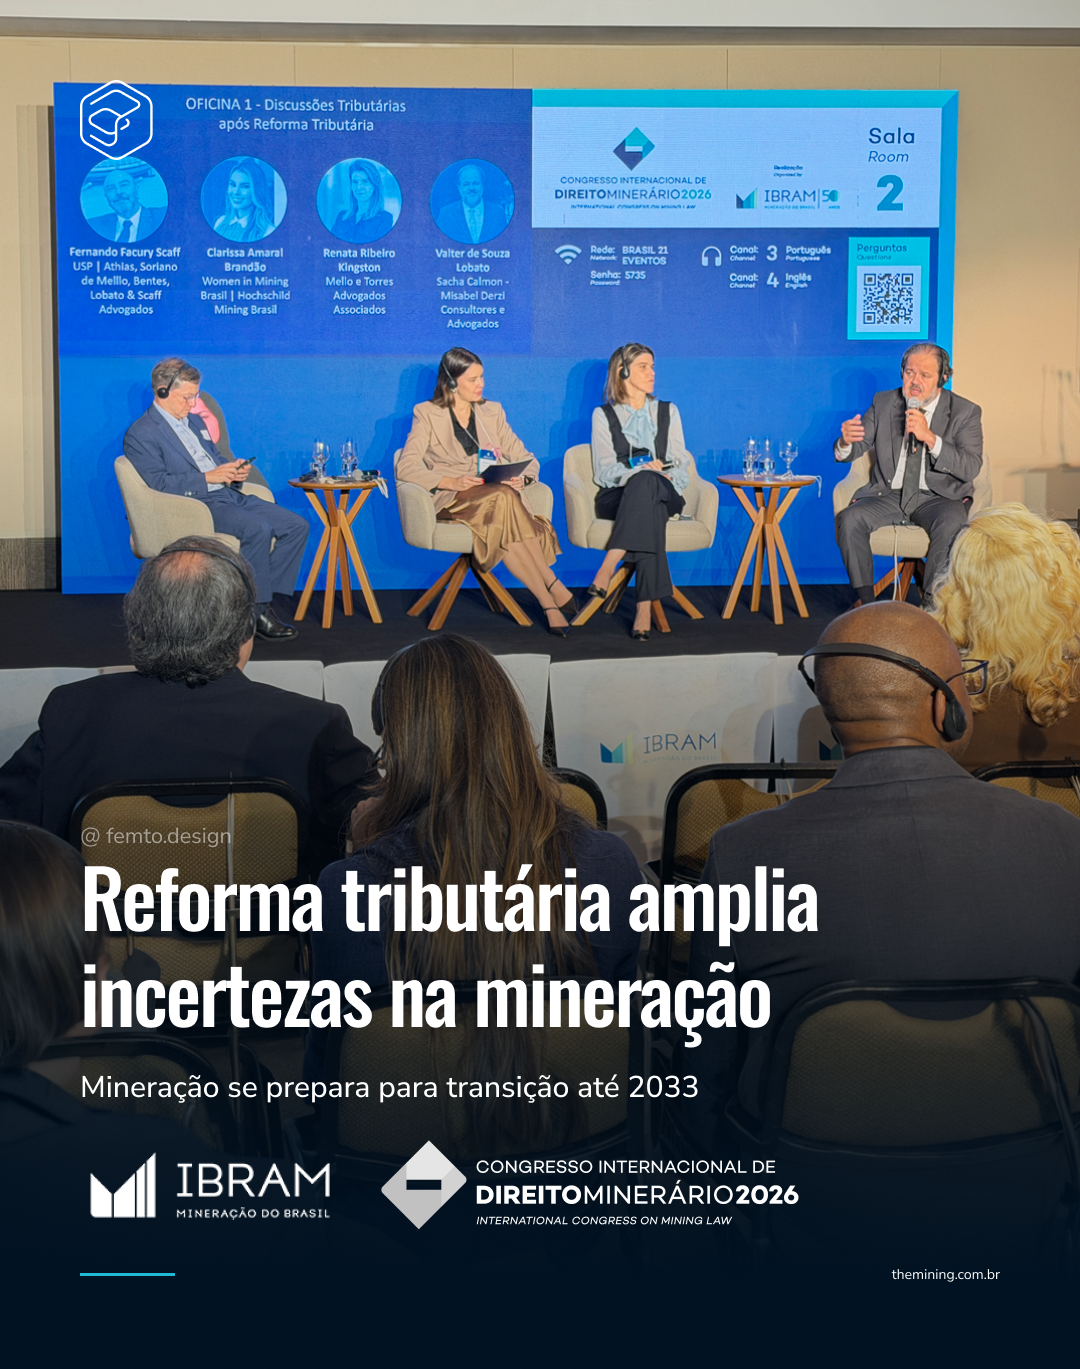
Os impactos para a mineração foram discutidos durante uma oficina do Congresso Internacional de Direito Minerário 2026, promovido pelo IBRAM. O debate reuniu Valter de Souza Lobato, do Sacha Calmon–Misabel Derzi, e Renata Ribeiro Kingston, do Mello Torres Advogados, sob moderação de Clarissa Amaral, da Women in Mining Brasil e Hochschild Mining.
A discussão mostrou que o desafio não está apenas na interpretação das novas normas. Empresas precisam adaptar contratos, sistemas, fornecedores e projeções financeiras enquanto o modelo tributário passa por uma implementação gradual.
Transição tributária entra no planejamento de longo prazo
A Reforma Tributária do Consumo substitui gradualmente tributos atuais pelo Imposto sobre Bens e Serviços (IBS), pela Contribuição sobre Bens e Serviços (CBS) e pelo Imposto Seletivo.
Em 2026, o sistema está em fase de teste, com alíquota de 0,9% para a CBS e de 0,1% para o IBS. A partir de 2027, a CBS entra em nova etapa, PIS e Cofins deixam de existir e o Imposto Seletivo passa a vigorar. Entre 2029 e 2032 ocorre a substituição gradual do ICMS e do ISS pelo IBS, até a vigência integral do novo modelo em 2033.
Para a mineração, esse calendário tem efeito direto sobre decisões tomadas hoje.
Projetos minerais podem passar por pesquisa, desenvolvimento, construção e início de produção durante diferentes fases da transição. Assim, contratos e estudos econômicos precisam considerar mudanças tributárias que ocorrerão ao longo da implantação do próprio empreendimento.
Durante a oficina, Renata Ribeiro Kingston chamou atenção para as dificuldades de planejamento enquanto parte dos parâmetros relevantes para os próximos anos ainda passa por calibragem e implementação.
Novo sistema de créditos pode mudar cenário para exportadores
Ao mesmo tempo, a reforma pode alterar uma questão historicamente relevante para empresas exportadoras: o aproveitamento de créditos tributários.
O novo modelo adota uma estrutura de não cumulatividade baseada em créditos financeiros. Nas exportações, IBS e CBS não incidem, mas os créditos relacionados às aquisições podem ser mantidos.
A mudança é especialmente relevante para mineradoras, que realizam grandes volumes de investimentos e compras ao longo da operação e destinam parcela significativa da produção ao mercado externo.
No sistema atual, empresas exportadoras podem acumular créditos, especialmente de ICMS, cuja recuperação nem sempre ocorre de forma imediata.
A expectativa discutida durante a oficina é que a nova estrutura reduza parte dessas distorções. O efeito prático, entretanto, dependerá do funcionamento dos mecanismos de apuração, ressarcimento e liquidação adotados no novo sistema.
Split payment exige adaptação tecnológica
Outro mecanismo que entrou no radar das empresas é o split payment, ou recolhimento na liquidação financeira.
Pelo modelo previsto na Lei Complementar nº 214/2025, instituições responsáveis pela transação de pagamento deverão separar os valores correspondentes ao IBS e à CBS no momento da liquidação financeira e direcioná-los às administrações tributárias.
O sistema será implantado gradualmente. O Decreto nº 12.955/2026 estabelece pelo menos duas etapas de implementação, enquanto atos conjuntos da Receita Federal e do Comitê Gestor do IBS deverão definir detalhes operacionais e o avanço do mecanismo.
Durante a oficina, Valter Lobato levantou dúvidas sobre a complexidade tecnológica de implementar o modelo em larga escala em um país com diferentes níveis de infraestrutura e digitalização.
Para as mineradoras, a discussão não se limita ao recolhimento do tributo. O mecanismo interfere na relação entre pagamentos, documentos fiscais, apropriação de créditos, sistemas empresariais e fluxo de caixa.
Fornecedores também entram no radar das mineradoras
Os impactos da reforma podem variar conforme a estrutura de cada negócio.
Empresas com grande volume de compras e investimentos tendem a formar créditos em proporção diferente de prestadores de serviços intensivos em mão de obra, por exemplo.
Renata Kingston alertou durante a oficina que negócios menores inseridos nas cadeias de fornecimento podem enfrentar dificuldades distintas na adaptação ao novo modelo.
Para as mineradoras, o efeito pode aparecer indiretamente em renegociações contratuais, preços de serviços, composição das cadeias de fornecedores e decisões sobre terceirização.
Por isso, a análise da reforma não deve ficar limitada ao impacto tributário dentro da própria companhia. A estrutura fiscal de empresas contratadas também pode influenciar custos operacionais futuros.
Imposto Seletivo alcança bens minerais
O Imposto Seletivo representa outro ponto específico de atenção para o setor.
A Lei Complementar nº 214/2025 inclui determinados bens minerais entre os produtos sujeitos ao tributo. O Anexo XVII relaciona, entre outros códigos, o NCM 2601, correspondente à categoria de minérios de ferro e seus concentrados. A legislação atual limita a alíquota do Imposto Seletivo sobre bens minerais extraídos a 0,25%, enquanto a definição das alíquotas depende de lei ordinária.
O IS começa a integrar o novo sistema a partir de 2027.
Durante o Congresso, os especialistas discutiram os efeitos dessa tributação sobre custos e competitividade e os critérios adotados para incluir bens minerais em um imposto concebido para alcançar produtos considerados prejudiciais à saúde ou ao meio ambiente.
Para projetos com ciclos de investimento longos, mesmo alterações percentuais relativamente pequenas podem entrar nas avaliações econômicas, especialmente quando combinadas com outros tributos e custos de produção.
Reforma exige revisão de contratos e sistemas
Uma das principais recomendações apresentadas na oficina foi tratar a reforma como um projeto transversal dentro das empresas.
As mudanças não se restringem aos departamentos tributário e jurídico.
Áreas de contabilidade, tecnologia, suprimentos, contratos, planejamento financeiro e operações também precisam acompanhar a implantação do IBS e da CBS.
Em 2026, por exemplo, contribuintes já precisam adaptar documentos fiscais eletrônicos para contemplar os novos tributos, enquanto Receita Federal e Comitê Gestor do IBS avançam nos cronogramas técnicos de implantação.
Contratos de longo prazo também podem exigir revisão de cláusulas relacionadas à carga tributária, formação de preços, créditos e responsabilidades entre contratantes e fornecedores.
Além disso, projetos ainda em desenvolvimento precisam considerar diferentes cenários tributários para as fases de construção e operação.
Simplificação virá depois de uma transição complexa
A reforma tem como objetivo criar uma tributação sobre o consumo mais uniforme, não cumulativa e transparente. Entretanto, a própria Receita Federal reconhece que o período de transição exige adaptações tecnológicas e operacionais por parte dos contribuintes.
Para a mineração, a complexidade é ampliada pelo horizonte dos investimentos.
Uma decisão de capital tomada em 2026 pode produzir efeitos quando PIS e Cofins já não existirem, quando ICMS e ISS estiverem em processo de substituição ou quando o IBS estiver integralmente implementado.
Nesse cenário, a reforma tributária deixa de ser uma discussão restrita à área fiscal.
Para mineradoras e seus fornecedores, ela passa a integrar decisões sobre investimentos, contratos, sistemas, estrutura de custos e fluxo de caixa que já estão sendo tomadas durante a transição.
Fontes: Congresso Internacional de Direito Minerário 2026 — IBRAM; Receita Federal; Lei Complementar nº 214/2025; Lei Complementar nº 227/2026; Decreto nº 12.955/2026